 bmo
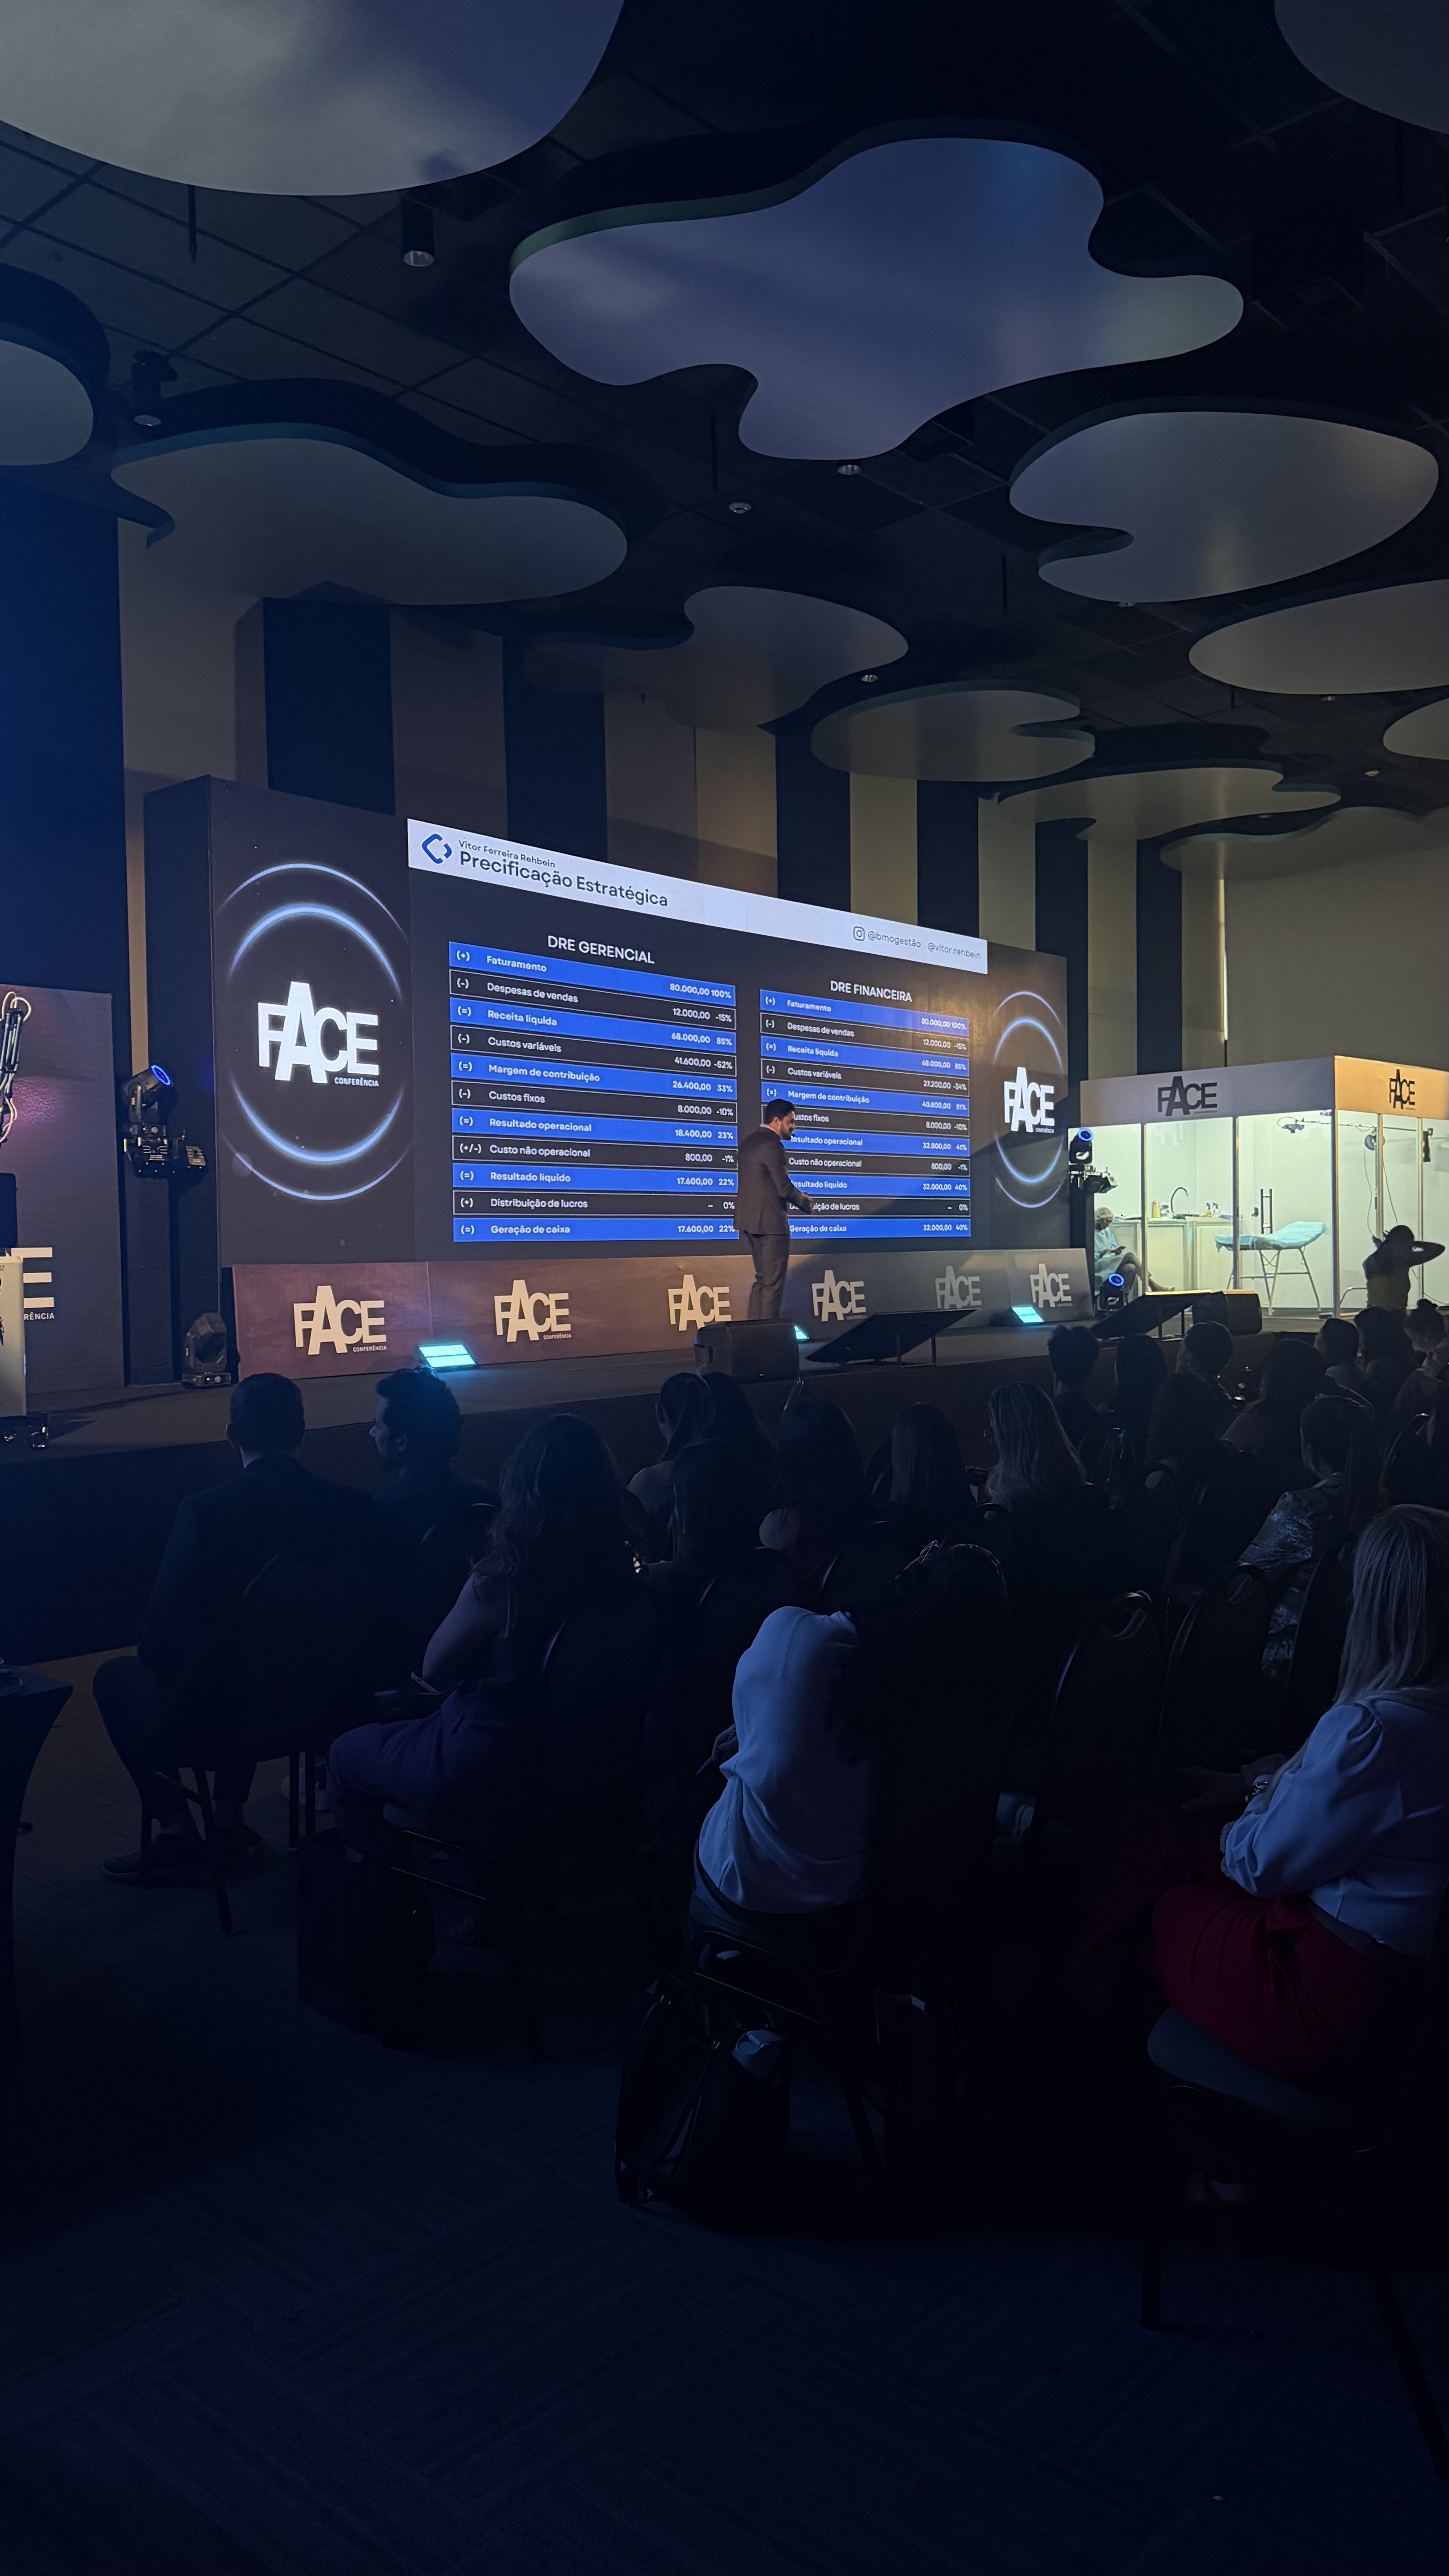
Além do material, entram três estruturas de custo no procedimento, e uma premissa. As estruturas são: despesas de venda (impostos sobre a venda, impulsionamento, taxa de cartão e comissão), o resto do custo variável (repasse do profissional que executou, medicamentos, custo laboratorial e os profissionais que entram no protocolo) e o rateio do custo fixo da clínica naquele mês. A premissa é a margem de lucro que você decide ter antes de calcular o preço. Material é só uma linha dentro da segunda estrutura — normalmente a menor das três.
Essa é a razão pela qual tanta clínica tem margem boa na venda e prejuízo no mês. Quem precifica só pela nota do fornecedor acerta uma linha de quatro.
Quais despesas de venda entram no custo de um procedimento?
São os custos diretamente ligados à operação de venda, todos calculados em percentual sobre o preço. São quatro:
- Impostos sobre a venda. PIS, COFINS, ISS, CSLL e IRPJ — ou o custo da faixa do Simples Nacional, se a clínica não está no lucro presumido.
- Impulsionamento de marketing. Avaliado separado do que se paga de fixo para a agência. O fixo da agência não sobe porque a clínica faturou mais; o impulsionamento sobe, porque é ele que traz mais venda. Por isso ele é despesa de venda, e o contrato da agência é custo fixo.
- Taxa de cartão. É percentual sobre o faturamento: quanto mais a clínica vende, mais ela paga.
- Comissionamento comercial. Mesma lógica — cresce com a venda.
Um cuidado que erra muita planilha: imposto de pessoal não entra aqui. FGTS e INSS não são despesa de venda; eles entram no custo fixo, junto do gasto com pessoal. Misturar os dois infla o percentual do denominador e devolve um preço alto demais.
O que mais é custo variável além do material?
Custo variável é tudo que a clínica só gasta porque executou aquela venda específica. Material é uma parte. As outras:
- Repasse do profissional. O médico que prescreveu e executou precisa receber, e esse repasse tem que estar previsto na precificação — não descontado do lucro depois. Essa é a linha que mais pesa: na mediana das clínicas que a gente acompanha, o repasse médico é 31% do faturamento, variando de 25% a 39%.
- Medicamentos e insumos aplicados, na dose real do procedimento, não na embalagem comprada.
- Custo laboratorial. Se o protocolo inclui um exame, um teste genético ou um laudo, o laboratório vai cobrar e isso é custo da venda.
- Profissionais que entram no protocolo. Nutricionista, personal ou psicólogo negociados por atendimento. O paciente recebe como bônus e percebe valor; a clínica lança como custo variável, porque só paga se vendeu.
- Material de consumo da sala por aplicação, inclusive o descartável que ninguém lança.
Para ordem de grandeza: na mediana da carteira que a gente acompanha, materiais e medicamentos representam 18% do faturamento, com clínicas em 15% e clínicas em 26%. Imposto fica em 8%, taxa de cartão em 3% e comissões em 1,7%. A margem de contribuição mediana — o que sobra depois de todo o custo variável e de toda a despesa de venda — é 42%.
Como o custo fixo entra no custo de um procedimento?
Rateado por venda. O custo fixo é o custo da infraestrutura geral da clínica — despesa administrativa, pessoal, aluguel, software, contador — e ele precisa estar dentro de cada venda, porque é a venda que traz receita para pagá-lo.
A conta base é simples. Vamos supor uma clínica com 50 mil reais de custo fixo no mês e 100 vendas: cada venda deveria provisionar 500 reais de custo fixo. Na mediana da carteira, o custo fixo pesa 23% do faturamento, com clínicas em 10% e clínicas em 37% — ou seja, o rateio é a linha que mais varia de clínica para clínica, e é exatamente por isso que preço de concorrente não se copia.
Duas regras sobre esse rateio. A primeira: seja conservador no número de vendas. Se a clínica rateia por 20 vendas e faz 25, as cinco a mais entram como lucro adicional. Se rateia por 30 e faz 25, falta custo fixo no fim do mês. A segunda: o custo fixo pertence ao mês da venda, não ao mês da entrega. Um plano que o paciente vai executar ao longo de seis meses carrega o rateio do mês em que foi vendido; o custo fixo dos meses seguintes será pago pelas vendas dos meses seguintes.
A gente cria uma miniatura da DRE da empresa pra cada venda que ela faz.
É literalmente isso que a precificação faz. A DRE olha o mês e pergunta quanto sobrou. A precificação faz o caminho inverso: parte da margem que você quer e devolve por quanto precisa vender. Se as duas usam a mesma estrutura de custo, a margem da DRE tende à margem que você colocou em cada preço. Se não usam, a clínica tem uma tabela de preço que não conversa com o resultado.
Por que procedimento rápido não é procedimento barato?
Porque tempo de sala não é custo. É aqui que a conta de hora-sala estraga a precificação da clínica.
Quando a clínica calcula custo por hora de sala, ela não leva em conta o volume de vendas do mês — e então não há nada garantindo que o custo da hora vai ser pago até o fim do mês. Pior: a hora-sala empurra a clínica para a conclusão errada de que deve vender os procedimentos mais demorados, porque eles "carregam mais custo". Procedimento demorado não é necessariamente o mais caro nem o de melhor margem.
Pense em oftalmologia. Uma cirurgia de oito minutos não fica baratíssima porque dura oito minutos — a estrutura por trás dela custa o que custa, e o custo fixo do mês existe igual. Na clínica de emagrecimento acontece o mesmo com a aplicação: o procedimento leva minutos, e se a clínica precificar por tempo de sala, a conta do mês não fecha. Procedimentos rápidos não necessariamente são procedimentos que precisam ser baratos.
Tempo de sala tem um uso legítimo, e é outro: medir capacidade produtiva. Serve para decidir mix — se naquela mesma hora a clínica conseguiria entregar procedimentos com melhor margem de contribuição —, para decidir horário e para decidir contratação. Capacidade produtiva não é custo, é custo de oportunidade, e é uma análise separada da composição do preço.
Abra a ficha técnica do procedimento que a sua clínica mais vende e confira linha por linha: tem o repasse? tem o laboratório? tem o descartável? tem o rateio do custo fixo deste mês, com o número de vendas conservador? Se falta uma dessas linhas, o preço está errado — e o erro aparece na DRE, não na venda.