 bmo
O saldo da conta da clínica não é o lucro do mês porque o saldo mostra o que entrou e saiu do banco, e o lucro mostra o que a clínica produziu de resultado. São duas contas diferentes e elas quase nunca dão o mesmo número. Uma clínica pode ter 32 mil reais a mais na conta e ter dado 17.600 reais de lucro no mesmo mês. A diferença não é erro: é estoque comprado antes e imposto que ainda vai vencer.
Quem distribui lucro olhando o extrato tira dinheiro que já está comprometido. O documento que responde a pergunta certa é a DRE, a demonstração de resultado do exercício, e ela tem duas leituras que precisam andar juntas.
O que a DRE mostra que o extrato não mostra?
A DRE organiza o mês pelo que foi produzido, não pelo que transitou no banco. Faturamento é o que a clínica vendeu naquele mês, mesmo que o dinheiro entre parcelado nos próximos seis. Custo é o custo daquele mês, mesmo que o boleto vença depois.
O imposto deixa isso evidente. O imposto que a clínica pagou no dia 20 de agosto é o imposto das vendas de julho. Ele sai do banco em agosto, mas pertence ao resultado de julho. No extrato ele aparece no mês errado. Na DRE ele aparece no mês em que a venda que o gerou aconteceu.
A estrutura mínima de uma DRE de clínica é sempre a mesma:
- Faturamento: o que foi vendido no mês
- Despesas de venda: imposto, taxa de cartão, comissão do comercial
- Custos variáveis: medicamento, insumo, material e repasse do profissional
- Margem de contribuição: o que sobrou para pagar o custo fixo
- Custo fixo: aluguel, energia, folha, sistema, contabilidade
- Resultado operacional: o lucro que a operação produziu
- Resultado não operacional: empréstimo, reforma, aporte, distribuição
Separar o não operacional importa mais do que parece. Uma clínica em obra parece uma clínica que não dá resultado. Ela não é isso. Ela é uma operação que gera caixa suficiente para bancar uma reforma, e só a DRE mostra a diferença entre as duas situações.
Qual a diferença entre a DRE financeira e a gerencial?
A DRE financeira lança o custo no mês em que a clínica comprou. A DRE gerencial lança o custo no mês em que a clínica vendeu. A distância entre as duas é o estoque.
Uma clínica pode vender 100 ampolas de preenchedor em um mês e comprar só 20 naquele mês, porque comprou 150 no congresso do mês anterior. Na leitura financeira, o mês parece espetacular: entrou dinheiro de 100 vendas e saiu dinheiro de 20 compras. Na leitura gerencial, o custo das 100 ampolas vendidas entra inteiro, porque foi isso que a clínica consumiu para faturar o que faturou.
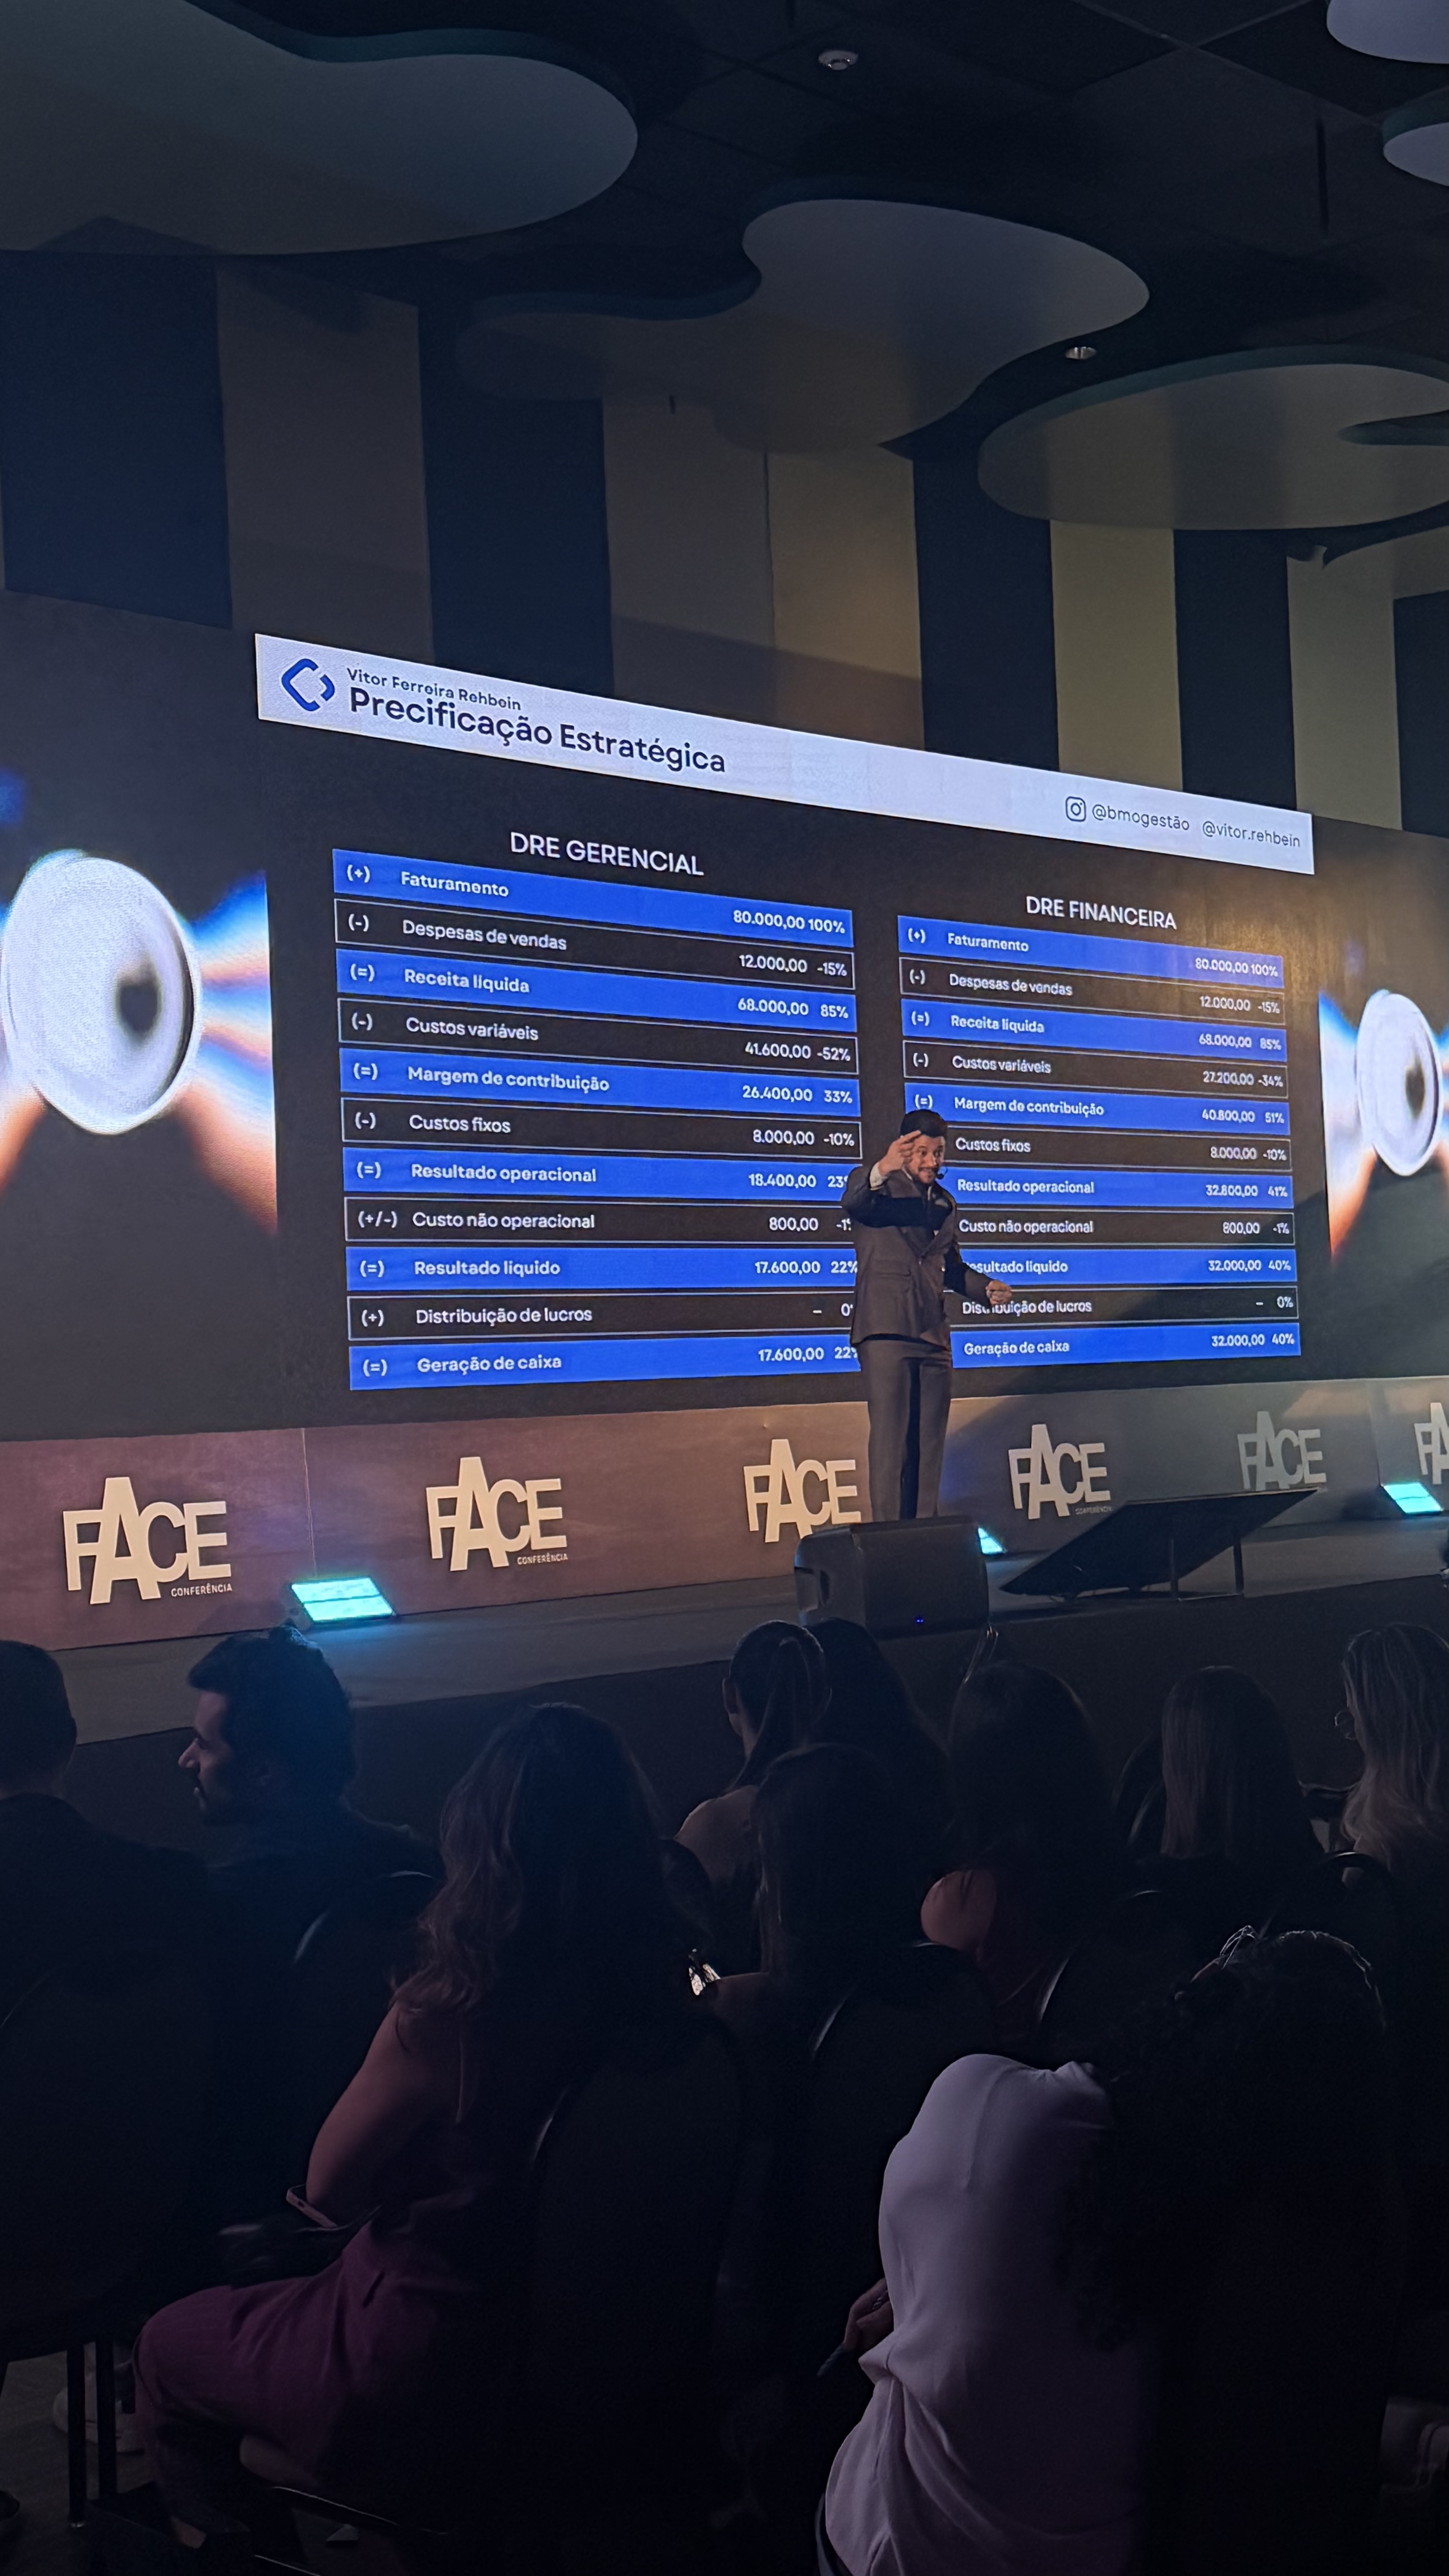
Um mês de uma clínica que fatura 80 mil reais, nas duas leituras:
- Faturamento: 80 mil reais
- Despesas de venda: 12 mil reais
- Custo fixo: 23.200 reais
- Medicamento consumido nas vendas do mês: 27.200 reais
- Medicamento efetivamente comprado no mês: 12.800 reais
Pela leitura gerencial, que cobra da venda o custo do que ela consumiu, o lucro do mês foi de 17.600 reais. Pela leitura financeira, que só conta o que saiu do banco, sobraram 32 mil reais.
Os dois números estão certos. O que muda é a pergunta. Os 32 mil respondem quanto dinheiro a clínica gerou. Os 17.600 respondem quanto dela é lucro. Os 14.400 reais de diferença já tinham sido pagos antes e estavam guardados na geladeira em forma de ampola.
Lucro não é caixa e caixa não é lucro. Parte do seu lucro do mês passado está parado no estoque, e parte do seu saldo de hoje é imposto que ainda não venceu.
Por que o mês bom pode ser só um mês de estoque?
O erro caro vem depois, na decisão. A clínica vê 32 mil reais a mais na conta, conclui que foi um mês excepcional e toma três decisões em cima disso: distribui lucro, aumenta o pró-labore e aprova a compra de um equipamento.
No mês seguinte o estoque acaba. A clínica precisa recomprar as 150 ampolas, o imposto do mês forte vence, e as parcelas das compras feitas no congresso começam a se somar. O caixa vira. E a leitura é sempre a mesma: a clínica acha que vendeu mal, quando na verdade ela distribuiu um dinheiro que nunca foi lucro.
É o mesmo mecanismo do cartão de crédito na vida pessoal. Cartão não é custo, é forma de pagamento. Quem parcela uma viagem de 10 mil reais em dez vezes gastou 10 mil naquele mês, não mil. A conta parece confortável até o mês em que as parcelas dão as mãos. Na clínica funciona igual, com boleto de fornecedor no lugar da fatura.
O que olhar antes de distribuir lucro
A regra prática é simples: distribuição de lucro se decide pela DRE gerencial, nunca pelo extrato e nunca pelo demonstrativo de fluxo de caixa que o sistema ou a contabilidade entregam. O fluxo de caixa mostra o que entrou e o que saiu. Isso não é o seu lucro.
Antes de tirar dinheiro da clínica, confira três coisas:
- O custo do que foi vendido no mês está lançado, mesmo que a compra tenha sido feita antes
- O imposto da competência do mês está provisionado, mesmo que só vença no mês seguinte
- As parcelas de compras já feitas estão visíveis, mesmo que ainda não tenham saído da conta
Feito isso, aparece um número que a maior parte das clínicas nunca viu: quanto o dono ganhou como profissional, pelo atendimento que executou, e quanto ganhou como empresário, pelo resultado que a operação produziu. São duas remunerações diferentes e elas precisam ser lidas separadas.
Abra a conta da clínica agora e responda: do saldo que está ali, quanto já é de compromisso e quanto é seu? Se a resposta demorar mais de um minuto, o próximo passo é montar a DRE do mês passado nas duas leituras.